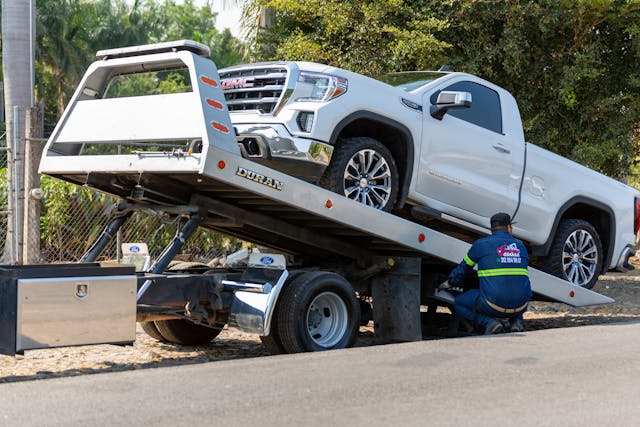
Lorsque votre voiture est immobilisée à la suite d’un accident, d’une panne ou d’un vol, rétablir rapidement votre mobilité devient une priorité. Le remorquage suivi de la mise à disposition d’un véhicule de remplacement soulève des questions essentielles sur les garanties et les exclusions dans votre contrat d’assurance. Dans ce contexte, comprendre les subtilités qui entourent la catégorie équivalente du véhicule prêté est indispensable pour éviter toute mauvaise surprise lors de la prise en charge.
Le remorquage, souvent le premier acte concrètement vécu par l’automobiliste en difficulté, constitue un maillon clé avant le recours au véhicule de remplacement. Détail des exclusions, durées maximales, responsabilités des parties : nombreux sont les éléments à passer au crible pour optimiser votre prise en charge en cas de sinistre.
Le cadre juridique du remorquage et du véhicule de remplacement dans un contrat d’assurance
Au cœur de la gestion d’un véhicule immobilisé par un incident, le remorquage ouvre la voie à la mise à disposition d’un véhicule de remplacement. Cette prestation, incluse ou optionnelle selon les contrats d’assurance, est soumise à des conditions strictes que tout assuré doit scrupuleusement étudier. Elle s’appuie sur des normes juridiques et des jurisprudences qui précisent la légitimité de la prise en charge.
Le Code des assurances n’oblige pas la présence automatique d’une garantie véhicule de remplacement dans les contrats de base. Cette prestation est souvent optionnelle, proposée dans des formules couvrant un panel plus étendu de services. Cependant, si un tiers responsable provoque le sinistre immobilisant votre véhicule, vous pouvez prétendre à l’indemnisation de la location du véhicule alternatif, appuyée par des arrêts notoires de la Cour de cassation.
La loi Badinter de 1985, ainsi que les articles du Code des assurances relatifs à l’obligation d’exécution des prestations, encadrent cette prise en charge. La Convention IRSA facilite par ailleurs le règlement entre assureurs, sans pour autant élargir les droits des assurés mais en accélérant le processus. Néanmoins, les exclusions spécifiques ou les limitations inscrites dans les conditions générales de votre contrat restent déterminantes.
Analyser les garanties liées au véhicule de remplacement et les exclusions à connaître
Le recours à un véhicule de remplacement s’articule principalement autour de la garantie dédiée que propose votre contrat d’assurance. Cette garantie peut revêtir plusieurs formes : mise à disposition d’un véhicule par l’assureur, remboursement des frais engagés par l’assuré ou indemnité forfaitaire.
Avant de louer ou d’accepter un véhicule, il est utile de connaître les exclusions courantes auxquelles votre garantie peut être soumise. Ces exclusions s’appliquent souvent en cas :
- d’absence de souscription à l’option véhicule de remplacement, notamment dans les contrats au tiers,
- d’immobilisation due à des pannes répétées ou situations exclues comme la crevaison,
- d’oubli de justificatifs garantissant la nécessité du remplacement (rapport d’expertise, ordre de réparation),
- de location d’un véhicule hors de la catégorie équivalente fixée par votre contrat.
La garantie assistance, par ailleurs, est fréquemment intégrée dans les contrats auto. Elle prend généralement effet dès la première immobilisation pour panne ou accident, mais prévoit souvent une durée limitée de prise en charge (entre 3 et 15 jours) et un véhicule de remplacement de catégorie inférieure au vôtre. Contrairement à la garantie “dommages tous accidents”, qui peut intervenir indépendamment de votre responsabilité, l’assistance dépanne et facilite la mobilité, mais ne rembourse pas tous les frais de location.
Examiner les conditions générales et les exclusions spécifiques liées au remorquage
Le remorquage, première étape après une panne ou un accident, est souvent une prestation prise en charge par l’assurance, mais elle n’est pas systématique dans tous les contrats. Pour bien préparer la gestion d’un véhicule immobilisé, il est important de comprendre les conditions générales relatives au dépannage et au remorquage.
Les compagnies d’assurance précisent généralement dans les conditions générales :
- la distance maximale prise en charge pour le remorquage,
- le type de panne ou sinistre couvert (accident, panne mécanique, vol),
- les exclusions, telles que le remorquage en cas d’erreur de carburant ou de manque d’entretien,
- les plafonds de remboursement applicables en fonction du contrat.
Par exemple, un assuré qui omet d’effectuer les réparations nécessaires ou dont le véhicule est immobilisé pour des raisons non couvertes pourrait se voir refuser la prise en charge du remorquage. De même, les remorquages effectués sur de longues distances, surtout si elles dépassent le périmètre géographique prévu, peuvent être exclus.
Le choix du prestataire de remorquage est également un point important. Certains contrats imposent l’usage de prestataires agréés, souvent partenaires de l’assureur, permettant des tarifs négociés et une meilleure coordination des interventions. Dans d’autres cas, une prise en charge à hauteur d’un plafond fixe peut contraindre l’assuré à avancer des frais supplémentaires en cas de dépassement.
Il est également utile de consulter des ressources spécialisées pour mieux comprendre les services de remorquage, notamment dans des contextes spécifiques comme le remorquage de poids lourd, où les enjeux techniques sont bien différents.
Optimiser la prise en charge du véhicule de remplacement : conseils pratiques
Pour maximiser la prise en charge de la location d’un véhicule de remplacement, plusieurs stratégies peuvent être mises en œuvre. La première étape est une compréhension précise des clauses de votre contrat d’assurance, en focalisant l’attention sur les conditions générales et les exclusions éventuelles.
Ensuite, une communication proactive avec l’assureur est indispensable. Déclarer rapidement le sinistre, demander confirmation de la durée de prise en charge et négocier la catégorie du véhicule fournie peut éviter les déconvenues. Il est conseillé de demander un accord écrit ou un email précisant la prise en charge et les modalités d’indemnisation. Ce document sera précieux en cas de litige.
Le choix du loueur doit également être réfléchi. Favoriser les partenaires de l’assurance peut permettre de profiter de tarifs préférentiels qui respectent les plafonds de remboursement. Par ailleurs, être vigilant sur les conditions du contrat de location (kilométrage, assurances complémentaires, franchise) évite des frais surprise. Adapter la catégorie du véhicule loué à celle prévue dans votre contrat est un levier important pour éviter un dépassement du budget pris en charge.
Il convient de réunir et conserver toutes les preuves documentaires :
- factures et contrats de location,
- rapports d’expertise attestant de la durée réelle d’immobilisation,
- photos attestant de l’état du véhicule,
- attestations justifiant la nécessité du remplacement (professionnel, familial, etc.).
Ces éléments faciliteront la constitution d’un dossier solide auprès de votre assureur, voire en cas de recours ultérieur devant un médiateur ou un tribunal. Il est aussi recommandé d’anticiper la coordination avec les différents acteurs, notamment le garagiste, le loueur et la compagnie d’assurance, pour fluidifier le processus.
Pour ceux qui souhaitent aller plus loin dans la compréhension des enjeux de la sécurité routière et de la prévention, le site auto-école et sécurité routière propose des ressources indispensables.
Anticiper les litiges et recours face aux exclusions du contrat d’assurance
Malgré toutes les précautions, des différends peuvent survenir avec les assureurs concernant les exclusions ou les plafonds de prise en charge liés au remorquage et au véhicule de remplacement. Il est alors nécessaire de connaître ses droits et les procédures pour défendre efficacement ses intérêts.
La première étape recommandée consiste à formuler une réclamation écrite auprès du service client. Cette démarche doit être argumentée et accompagnée de tous les justificatifs utiles : factures, courriers, échanges avec l’assurance. L’écrit est indispensable pour tracer le suivi et préparer un éventuel recours auprès d’un médiateur.
Le Médiateur de l’Assurance constitue une instance efficace pour résoudre à l’amiable ces conflits, avec un délai de traitement généralement compris entre 60 et 90 jours. Son intervention est gratuite et préserve la relation entre l’assuré et son assureur. Cette étape doit être envisagée si la réponse du service client ne satisfait pas les attentes. À défaut de solution amiable, un contentieux devant les tribunaux peut être envisagé.
En cas d’immobilisation de votre véhicule, n’hésitez pas à solliciter rapidement un professionnel tel que Remorquage Martini afin de bénéficier d’une intervention fiable, sécurisée et adaptée à votre situation.